Судный день для средних дистиллятов: Карл Миллер предупредил, что дизель перестал удовлетворять спрос

Рынок средних дистиллятов перешел критическую черту: дизель, авиационный керосин и топливо Jet A перестали удовлетворять реальный спрос. Об этом в своей оценке от 16 сентября под названием «Судный день настал» предупредил Карл Миллер. Его ключевой тезис предельно жесткий: проблема больше не в цене за баррель, которую можно решить деньгами, а в физической доступности топлива, которую деньги решить уже не в состоянии.
Рынок подтверждает этот прогноз быстрее, чем кто-либо ожидал. 11 сентября розничная цена дизеля в США впервые в истории превысила шесть долларов за галлон — и это всего через десять дней после предыдущего рекорда. Третьего сентября разрыв между дизелем и сырой нефтью достиг суточного рекорда, перевалив за 108 долларов за баррель. Такой спред указывает на дефицит именно продуктов переработки, а не сырой нефти. К концу августа запасы дистиллятов сократились примерно до 103 миллионов баррелей — минимум для этого времени года с 1951 года. По прогнозу Управления энергетической информации США, большую часть 2027 года они будут оставаться ниже ста миллионов баррелей.
Миллер предлагает смотреть не на национальную статистику, а на запас прочности конкретного предприятия. Реально располагаемый запас — за вычетом непригодных остатков и объемов, уже переданных другим покупателям, — делится на чистый ежедневный расход. Терминал с фиксированным объемом и растущим дефицитом оказывается на счетчике: груз, который прибудет через четыре дня после крайнего срока, мог бы не отплывать вовсе. Та же логика работает для резервных генераторов в больницах и центрах обработки данных, где полный бак — это всего лишь отсчет дней до полной остановки.
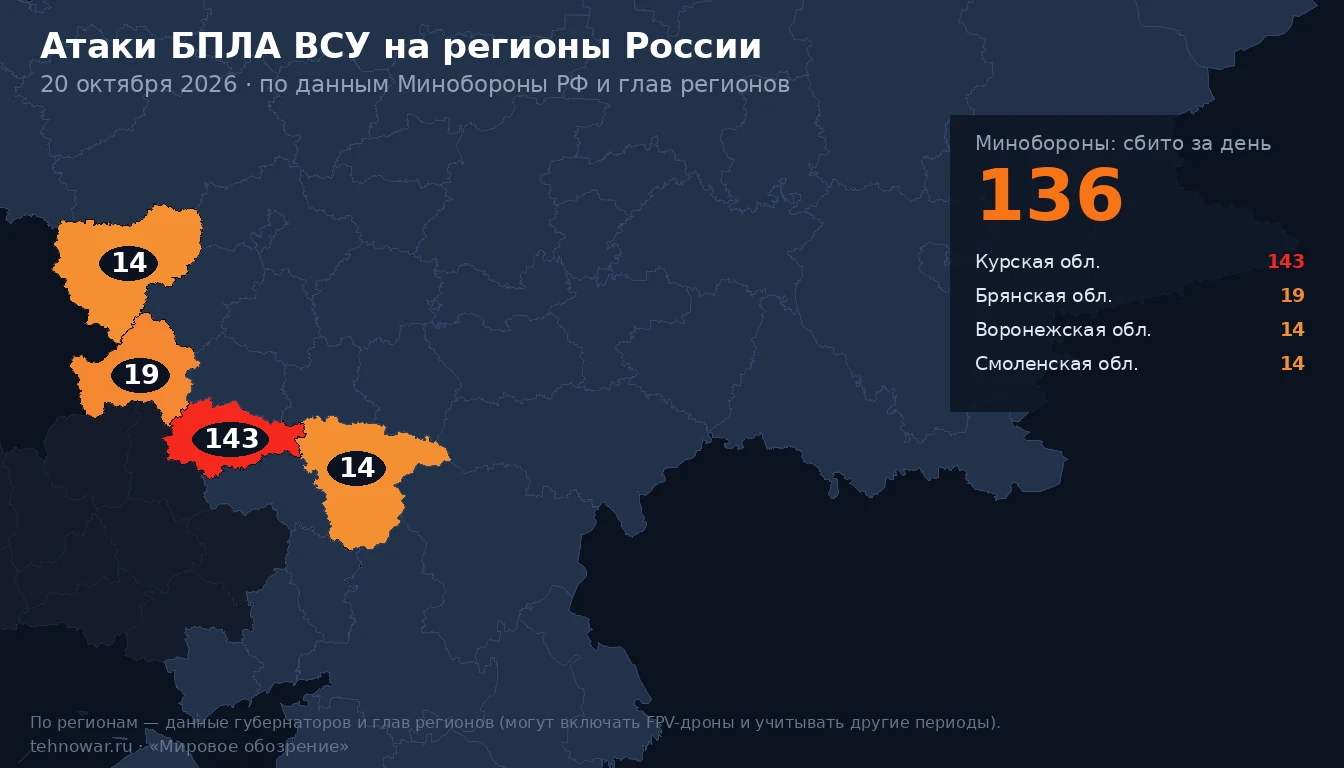
Масштаб проблемы Миллер оценивает через простую арифметику. Если сокращение экспорта на 1,6 миллиона баррелей в сутки компенсировать лишь наполовину, остаточный дефицит составит 0,8 миллиона баррелей в сутки. За 90 дней это 72 миллиона баррелей запасов либо эквивалентное сокращение спроса, за 180 дней — уже 144 миллиона. МЭА фиксирует три системных сбоя одновременно: конфликт в Ормузском проливе, вычеркнувший около восьмой части мировых поставок; запрет на экспорт российского дизеля после ударов беспилотников, выведших из строя примерно четверть нефтеперерабатывающих мощностей; и рост зимнего спроса на дистилляты на фоне истощенных резервуаров. Россия, исторически второй поставщик дизеля в мире, 9 июля полностью запретила экспорт, чтобы сберечь топливо для своих вооруженных сил.
Отдельный слой проблемы — финансовый. Когда цены высоки, а сроки поставок растягиваются, покупателю приходится одновременно оплачивать и само топливо, и дополнительные дни в пути. Совокупная стоимость доставки в сценариях от острого до срочного, по расчетам Миллера, составляет от примерно 200 до почти 300 долларов за баррель с учетом наценки за местоположение, морские перевозки, обработку на терминале, доставку по суше и финансирование — от 4,8 до 6,9 доллара за галлон до вычета налогов. Рынок уже зафиксировал середину этого диапазона: дизель перевалил за шесть долларов, а розничная цена в Калифорнии, по сообщениям, превышает девять долларов.
Из этого следует вывод, который стоит запомнить: кредит становится фактором, ограничивающим предложение. Покупатель может быть вполне платежеспособным по годовому доходу, но при этом ему может не хватать оборотных средств для предоплаты крупного груза, покрытия непредвиденных потребностей и одновременного хранения медленно реализуемых запасов. Топливо достается тому, кто способен за него заплатить, а не тому, кто в нем больше всего нуждается. Финансово слабые импортеры могут лишиться доступа еще до того, как крупные экономики вообще почувствуют нехватку.
Авиационное топливо Jet A и Jet A-1 — отдельная категория, потому что в авиации меньше всего возможностей для импровизации. Перед вылетом в заправочном гидранте должно быть качественное топливо, а при задержке рейса бочка в другом аэропорту бесполезна. Авиакомпаниям придется выбирать: покупать более дорогое топливо про запас, заправляться дополнительно там, где это оперативно возможно, менять расписание или отменять часть рейсов. Наценка в 20 долларов за баррель обойдется покупателю, приобретающему сто тысяч баррелей в сутки, в 60 миллионов долларов за 30 дней. Но структурный аспект важнее арифметики: меры подстраховки меняют сумму, которую платит перевозчик, но не обеспечивают доставку, если груз физически недоступен.
Основные риски сосредоточены в самых уязвимых звеньях:
- Северо-Запад Европы, сильно зависящий от импорта, и внутренние рынки с зимним ростом спроса на грузовые перевозки;
- побережье Мексиканского залива США, где концентрация переработки и экспорта превращает любой локальный сбой в проблему мирового масштаба;
- развивающиеся рынки, где валютные резервы и возможности финансировать поставки могут иссякнуть раньше физических запасов топлива;
- аэропорты с высокой концентрацией поставок, которые трудно быстро заменить.
Общая черта одна: чем выше цена сбоя, тем сложнее найти замену. Миллер не называет сроков нормализации и настаивает, что любая конкретная дата — лукавство. Его горизонт планирования — от 90 до 180 дней с учетом непредвиденных обстоятельств до 2027 года. Для устранения дефицита требуется не ежедневный баланс, а устойчивый профицит: сначала нужно остановить истощение запасов, затем восстановить подушку безопасности, продолжая удовлетворять ежедневные потребности. При избытке в полмиллиона баррелей в сутки восстановление запасов в 30 миллионов баррелей займет два месяца — и отсчет начнется лишь после того, как предложение превысит спрос. Если рынок просто вернется в равновесие, он останется хрупким.
По всем текущим показателям налицо кризис физического предложения средних дистиллятов. Запасы опустились до минимального за семь десятилетий уровня накануне отопительного сезона. Нефтеперерабатывающие заводы работают почти на пределе — загрузка достигает 98%, — но и этого не хватает. Трейдеры и МЭА предупреждают, что дефицит может сохраниться всю зиму и затронуть 2027 год. Миллер заблаговременно определил характер угрозы: все решает возможность поставки — следующая партия, ее качество, обеспеченность нефтью, — а не базовая цена. Его расчеты — это модели возможных сценариев, а не набор точных цифр, и сила их в методе, а не в точности до десятого знака. Остаточный дефицит, обратный отсчет на уровне отдельного терминала, доступный кредитный лимит — все это дает способ оценить ситуацию самостоятельно. Единственное, что может снизить цены, — снижение транспортных расходов и сокращение производства, и это не опровергает прогноз, а подтверждает его. Либо восстановится предложение, либо упадет потребление. И падение потребления — это не абстрактный экономический сценарий, а реальная остановка грузовиков, рейсов и генераторов, которая начнется ровно в тот момент, когда иссякнет последняя доступная партия.
По материалам: ИноСМИ